국세청은 올해 도입된 고배당기업 배당소득 과세특례에 따라 내년 5월 종합소득세 신고에서 처음으로 분리과세 신고를 받는다고 밝혀집니다. 이번 제도는 고배당기업 투자자가 올해 1월 1일 이후 지급받은 배당소득을 대상으로 적용됩니다.
기존에는 주식 투자로 발생한 배당소득이 이자소득과 합산한 금융소득 연 2000만 원 이하이면 다음 해 종합소득세 신고에서 14% 세율로 분리과세됩니다. 금융소득이 2000만 원을 넘으면 근로소득 등 다른 소득과 합산되어 6~45% 세율이 적용되는 종합과세 대상이 됩니다.
사건의 구체적 전개
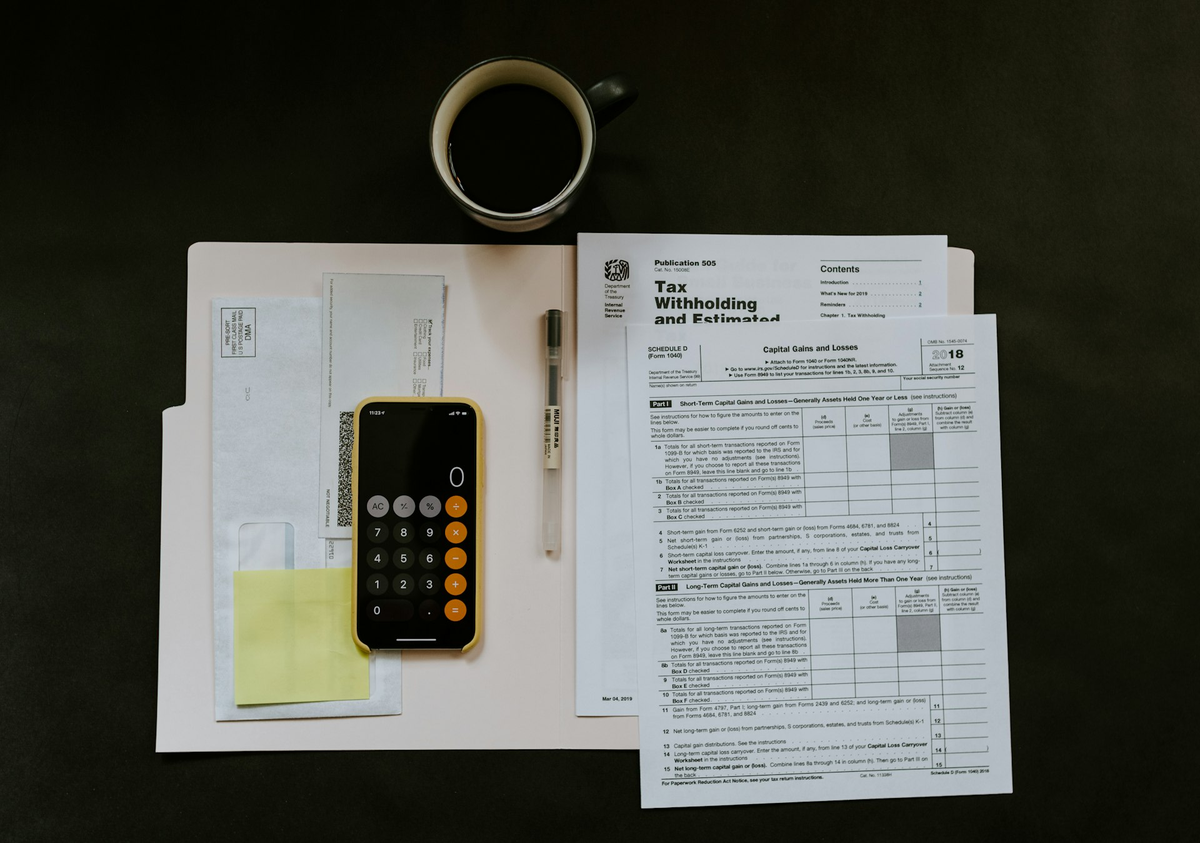
국세청은 종합과세 부담을 완화하기 위해 올해 고배당기업 투자에 대한 과세 특례를 도입합니다. 이에 따라 고배당기업에 투자한 사람이 올해 1월 1일 이후 받은 배당소득은 금융소득이 2000만 원을 넘더라도 다른 소득과 합산하지 않고 14%~30%의 낮은 세율을 적용받게 됩니다.
고배당기업은 해마다 정기주주총회에서 이익배당을 결의한 날의 다음 날까지 해당 여부를 한국거래소 상장공시시스템(KIND)에 공시합니다. 투자자는 이 공시를 통해 자신이 투자한 기업이 고배당기업인지 확인하게 됩니다.
다만 고배당 분리과세는 자동 적용 제도가 아니어서 납세자가 종합과세와 분리과세 중 유리한 방식을 선택합니다. 분리과세 적용을 받으려면 종합소득세 신고 때 분리과세 신청서를 반드시 제출해야 합니다.
관련 인물·단체의 조치 및 현재 상황
고배당 분리과세 혜택은 올해 지급받은 배당소득을 신고하는 내년 5월 종합소득세 신고부터 적용됩니다. 이 적용은 2029년에 지급받은 배당소득을 신고하는 2030년 5월 종합소득세 신고까지 한시적으로 운영됩니다.
고배당기업 주식을 지난해 이전부터 보유한 주주와 올해 새로 취득한 주주 모두 올해 지급받은 배당소득이 있으면 내년 5월 종합소득세 신고 때 혜택 대상이 됩니다. 적용 기준은 주식 취득 시점이 아니라 해당 연도 배당소득의 지급 여부에 맞춰집니다.
국세청은 한국거래소 등 유관기관과 협력해 자료를 구축하고, 종합소득세 신고 때 신청대상 여부를 알리는 조치를 진행합니다. 또한 올해 중 별도의 홈택스 신고화면을 개발하고 고배당기업 배당내역을 신고도움자료로 제공하는 지원을 준비합니다.
국세청은 앞으로 종합과세와 분리과세 세액 비교를 위한 모의계산 시스템도 개발합니다. 아울러 고배당 분리과세 신청서 서식이 확정되면 국세청 누리집과 유튜브 등 다양한 채널을 통해 새로운 제도를 안내합니다.
댓글을 불러오는 중...